从昔日宴席名酒到低端困局,全兴二十年的起落,折射出老牌名酒重资产拆分、盲目依托外来资本、产品管控失序带来的连锁风险。
文/财经观察者
在上世纪九十年代国内白酒消费蓬勃发展阶段,全兴大曲依托三届中国名酒的行业背书与家喻户晓的广告语,稳稳占据国内多地婚宴消费主流席位,北方多数城乡筹办婚嫁宴席,全兴大曲是消费者优先挑选的酒水选择,凭借宴席市场的稳定走量,品牌市场声量与营收规模常年稳居行业前列,1999年品牌主体营收规模一度超越同期贵州茅台,成为川酒阵营里极具竞争力的头部产品。但历经二十余年市场变迁,这款曾经的宴席标配名酒接连遭遇口碑滑坡、资产拆分、资本踩坑、产品定位矛盾等多重难题,在白酒行业存量竞争加剧、市场K型分化的大环境下,品牌复兴之路步履维艰,昔日荣光难以复刻。
全兴的衰败伏笔,最早埋于1998年厂区改造意外发现古窖遗址之后。依托600余年老窖资源诞生的水井坊,被集团确立为高端化核心突破口,企业持续将厂区内稀缺老窖池、陈年基酒储备、核心酿造技术团队等全部优质资源向新品牌倾斜,原本作为集团根基的全兴大曲逐步沦为内部边缘产品,产品升级、品牌宣传、产能优化等资源投入持续缩水,母品牌的长线培育计划被迫搁置,品牌自然老化速度持续加快。彼时水井坊上市之初定价远超茅台、五粮液等一线名酒,凭借高端定位迅速打开商务消费市场,资本关注度持续走高,也引来全球酒业巨头帝亚吉欧的收购布局。
受国内名优白酒外资准入相关管控规则约束,外资无法直接整体收购手握名酒资质的全兴主体,为促成水井坊股权交割,2011年全兴大曲相关资产被正式从原集团剥离,品牌主体67%股权由上海糖酒集团接手。这次拆分直接让全兴失去核心酿酒窖池、上市资本平台与多年积淀的优质基酒产能,仅保留品牌商标与一处偏远生产分厂,恰好错失2002至2011年国内白酒行业黄金发展周期。在茅台、五粮液、泸州老窖等头部品牌借着消费升级完成品牌提价、高端单品落地、全国渠道铺设的关键十年里,全兴大曲在新股东体系下长期处于闲置蛰伏状态,产品迭代停滞、全国经销网络大面积萎缩,市场存在感逐年走低。
蛰伏期间粗放的贴牌开发模式,进一步透支全兴积攒数十年的宴席口碑。早年为快速填补渠道空缺、盘活零散经销商资源,品牌推出多款针对性瞄准婚宴场景的定制开发产品,部分合作贴牌产品管控缺位,酒体品质参差不齐,不少终端消费者反馈饮用后出现上头、口感违和等问题。贴牌产品凭借更低定价抢占本土婚宴渠道,却将品质负面口碑全部转嫁至全兴主品牌,原本坐拥“婚宴标配”标签的全兴大曲,逐步被市场冠以负面称谓,陆续被各地婚宴采购清单剔除,深耕多年的宴席基本盘快速瓦解,从宴席热门酒水沦为终端避之不及的品类。
2021年全兴酒业独立运营,正式开启品牌复兴规划,但资本合作环节接连出现失误。为补齐全国流通渠道短板,企业2022年引入歌德盈香作为第二大股东,寄望依托对方成熟的老酒流通、线上直播资源带动产品铺货。合作落地不久,该合作方接连爆出员工讨薪舆情,相关维权内容在短视频平台大范围传播,其持有的全兴酒业全部股权陆续被北京、浙江、四川多地法院司法冻结,多起借贷、贸易纠纷缠身,原定的渠道赋能、线上品牌推广计划全面搁置,股权冻结问题至今悬而未决,成为掣肘企业战略落地的隐形阻碍,前期依靠资本破局的设想落空。
产品结构失衡、消费者固有认知固化,是当下全兴最难破解的发展难题。经历多年低价贴牌乱象,大众消费市场已经形成“全兴就是平价口粮酒”的固有印象,品牌溢价空间被持续压缩。为打破单一价格带局限,2025年春糖期间全兴重磅推出国兴、全兴和润两大系列,产品定价锚定千元高端价格区间,意在切入高端商务、礼品消费赛道,但市场反馈冷淡,多数消费者基于过往消费认知,并不认可全兴具备支撑千元售价的品牌价值,高端新品终端动销缓慢,多数经销商备货态度保守。
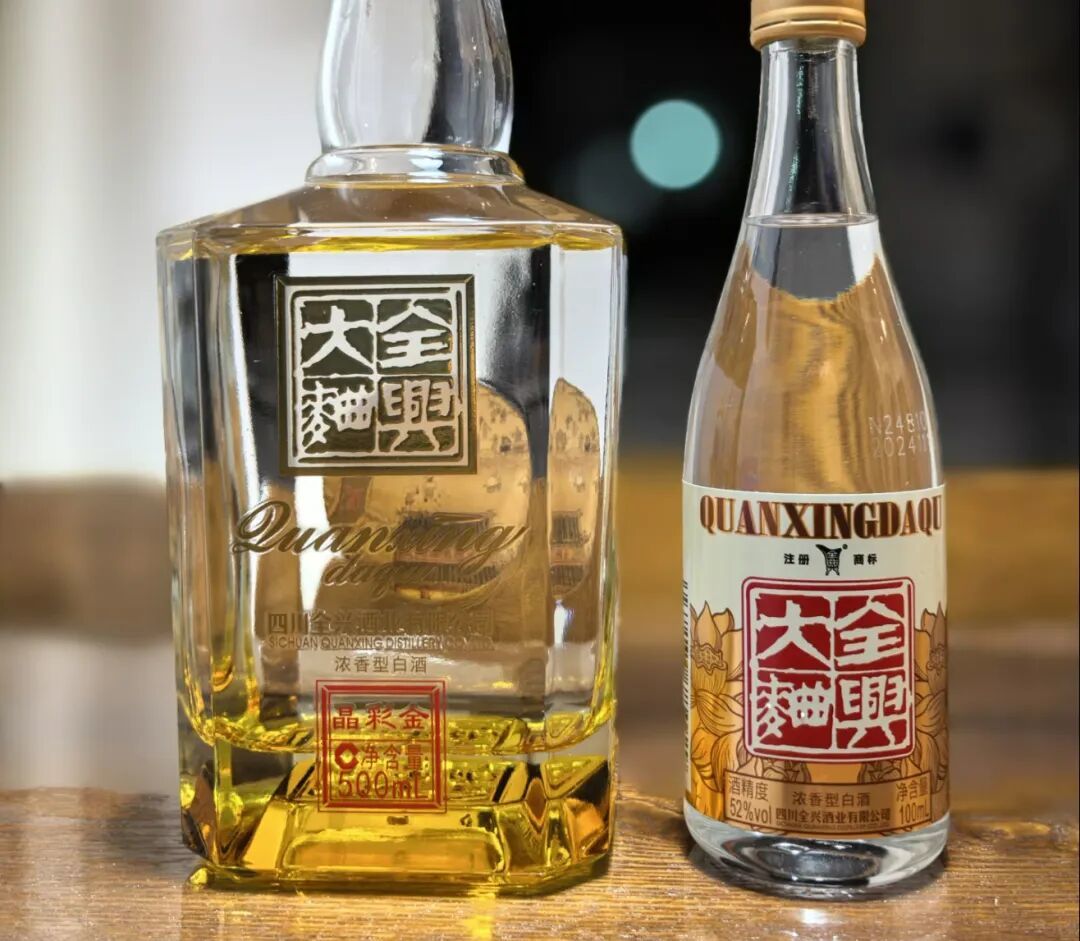
高端化试水遇冷后,企业调转方向落地大众光瓶产品,2025年末推出复刻1963年老瓶型、终端定价88元的光瓶单品,这款产品依托低价定位实现渠道同比412%的高速增长,快速稳住企业基础营收盘,但亮眼增速建立在前期极低市场基数之上。持续放量的百元以内单品不断强化消费者平价标签,反向束缚后续全系列产品升级,陷入“低价走量巩固低端认知,高端拓市缺少品牌支撑”的死循环。对比同是老名酒的汾酒,玻汾专注低端引流、青花汾系列坚守高端品牌形象,高低产品线清晰区隔,全兴未能复刻这套成熟打法,低端爆品反而成为高端化路上的阻碍因素。
放眼全国市场格局,当下白酒行业集中度持续攀升,头部六家酒企占据行业超八成营收份额,中小酒企生存空间不断收缩,市场呈现头部品牌持续涨价扩容、尾部品牌不断下沉内卷的K型分化格局。身处四川本土,五粮液、泸州老窖、剑南春、郎酒、水井坊、舍得组成稳固的川酒六朵金花阵营,牢牢把控省内从百元口粮到千元高端全价格带市场,全兴在四川本土市场份额持续萎缩;向外拓展山东、河南等白酒大省时,既要直面当地区域名酒的渠道壁垒,还要承受全国性名酒的价格下沉挤压,虽近年终端网点数量实现翻倍增长,但大多停留在零散铺货阶段,没有形成稳定复购与深度分销体系,全国化落地成效不及预期。
数据层面,全兴虽实现连续七年营收双位数增长,2024年全渠道回款18亿元、净利润3亿元,看似走出低谷,但和巅峰时期以及一线名酒的体量差距持续拉大。1999年全兴营收超11亿元、盈利2.21亿元,同期茅台营收不足9亿元,如今茅台年营收突破1700亿元,市值超万亿,全兴营收体量不足前者零头。2026年企业技改项目即将投产,有望缓解部分产能短板,但窖池资源缺失、品牌心智固化、产品定位矛盾、资本遗留隐患等核心问题短期内难以根除。
从昔日宴席名酒到低端困局,全兴二十年的起落,折射出老牌名酒重资产拆分、盲目依托外来资本、产品管控失序带来的连锁风险。在存量竞争愈发激烈的白酒赛道,留给全兴扭转固有消费印象、理顺产品架构的窗口期持续收窄,想要复刻九十年代的市场盛况,仍要跨越层层现实阻碍。
启远网提示:文章来自网络,不代表本站观点。